Sinistros
Sinistro é o acontecimento que pode gerar o direito à cobertura do seguro, como um acidente, roubo, incêndio ou falecimento.
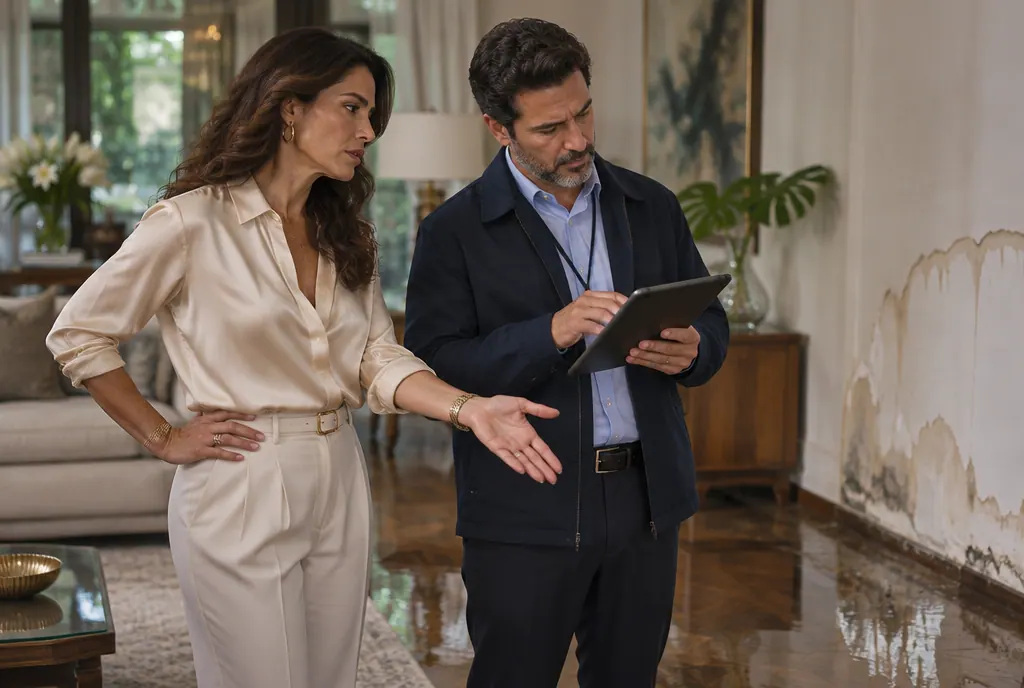
Após a ocorrência, a seguradora analisa a comunicação e os documentos apresentados. Caso existam atrasos, exigências indevidas ou divergências sobre a indenização, a situação pode exigir orientação jurídica.
Atendimento online em todo o Brasil.
Quando buscar orientação
Ainda vou comunicar o sinistro. Surgiram dúvidas sobre a apólice, a cobertura contratada e as informações sobre o ocorrido.
A seguradora pediu mais documentos. Surgiram dúvidas sobre a finalidade do pedido, a possibilidade de obter o documento ou as pendências que ainda existem.
Estou aguardando uma resposta. Você já enviou informações, mas não consegue identificar a etapa da análise nem obter esclarecimentos sobre o andamento.
Discordo da apuração do prejuízo. O orçamento, a franquia, o limite de cobertura ou o cálculo apresentado precisam ser examinados junto com o contrato.
O que importa após o ocorrido
A segurança das pessoas e o atendimento de emergência vêm primeiro, quando necessários. Depois, importam a pronta comunicação à seguradora, o registro dessa comunicação e fotos, mensagens e outros elementos relevantes.
A análise considera a linha do tempo, com a data do evento, o aviso, cada envio de documento e as respostas recebidas, além do número do sinistro e dos protocolos. Exigências pouco claras também são examinadas: o que falta e por que é necessário.
Como funciona a análise do sinistro
Na regulação, são examinados os fatos e a cobertura. Na liquidação, apura-se o valor devido. Essas atividades pertencem à seguradora e podem ocorrer simultaneamente; a abertura do procedimento, por si só, não reconhece a obrigação de pagar. A atuação jurídica orienta o interessado e avalia o procedimento e o contrato.
Se você já recebeu uma recusa de cobertura, consulte também a página Negativa de indenização de seguro.
Documentos úteis para a primeira análise
A análise começa pelo que já estiver disponível. Você não precisa reunir tudo para fazer o primeiro contato. A relação necessária varia conforme o seguro e a situação.
Vamos entender em que etapa está seu sinistro
Informe o tipo de seguro, quando ocorreu o evento e o que a seguradora respondeu até agora.
Conte brevemente o ocorrido. A orientação depende da análise das informações e dos documentos do caso.
Os dados serão utilizados para responder à sua solicitação, conforme a Política de Privacidade.
Clareza em cada etapa
Compreender o caso
Examinar o contrato e a sequência dos acontecimentos.
Identificar pendências
Organizar documentos, solicitações e pontos que precisam de esclarecimento.
Avaliar os próximos passos
Analisar a resposta da seguradora e discutir as medidas cabíveis conforme as particularidades do caso, inclusive a necessidade de atuação judicial.
Documentos que ajudam na análise
Esta é uma orientação inicial. A lista exata depende da sua situação.
- Apólice ou certificado, condições do seguro e eventuais endossos.
- Número do sinistro, aviso e protocolos de atendimento.
- Pedidos de documentos e comprovantes de envio.
- Fotos, orçamentos, laudos e registros do ocorrido, quando pertinentes.
- Comunicações sobre cobertura, reparo, pagamento ou encerramento.
Dúvidas frequentes
Informações gerais para orientar sua leitura. O atendimento considera as particularidades do seu caso.
Preciso de advogado para avisar o sinistro?
O aviso pode ser apresentado diretamente pelo interessado à seguradora. A orientação jurídica pode ajudar quando há dúvidas contratuais, dificuldades na documentação ou divergências durante o atendimento.
A seguradora tem sempre 30 dias para pagar?
Não há uma contagem única aplicável a qualquer situação. Sob a Lei nº 15.040/2024, há prazos distintos para decidir sobre cobertura e pagar, com marcos próprios, hipóteses de suspensão e possíveis regras específicas. É necessário conferir a documentação, a modalidade e o regime aplicável.
A nova lei de seguros já está em vigor?
Sim, desde 11 de dezembro de 2025. A Susep informa que ela tem aplicação direta. Isso não resolve, por si só, todas as questões envolvendo contratos e fatos anteriores. As datas da contratação, renovação e ocorrência precisam ser consideradas na análise do caso.
O atraso no aviso faz perder o seguro automaticamente?
Essa conclusão exige análise do caso. Em julgamento sob o regime anterior, o STJ afastou a perda automática diante de atraso justificado, considerando a boa-fé e a ausência de prejuízo à seguradora. Esse precedente não autoriza adiar o aviso nem substitui a avaliação da legislação aplicável.
Posso ser atendido de outra cidade?
O atendimento é online, em todo o Brasil. No contato inicial, informe sua cidade e estado para que a equipe compreenda o contexto e a necessidade de atendimento.
Orientação com atenção à sua história
O primeiro passo é compreender o que você precisa. A definição do serviço e dos honorários acontece antes da contratação.
Envie sua situação
Conte brevemente o que aconteceu. Este é o primeiro passo para entender o seu caso.